
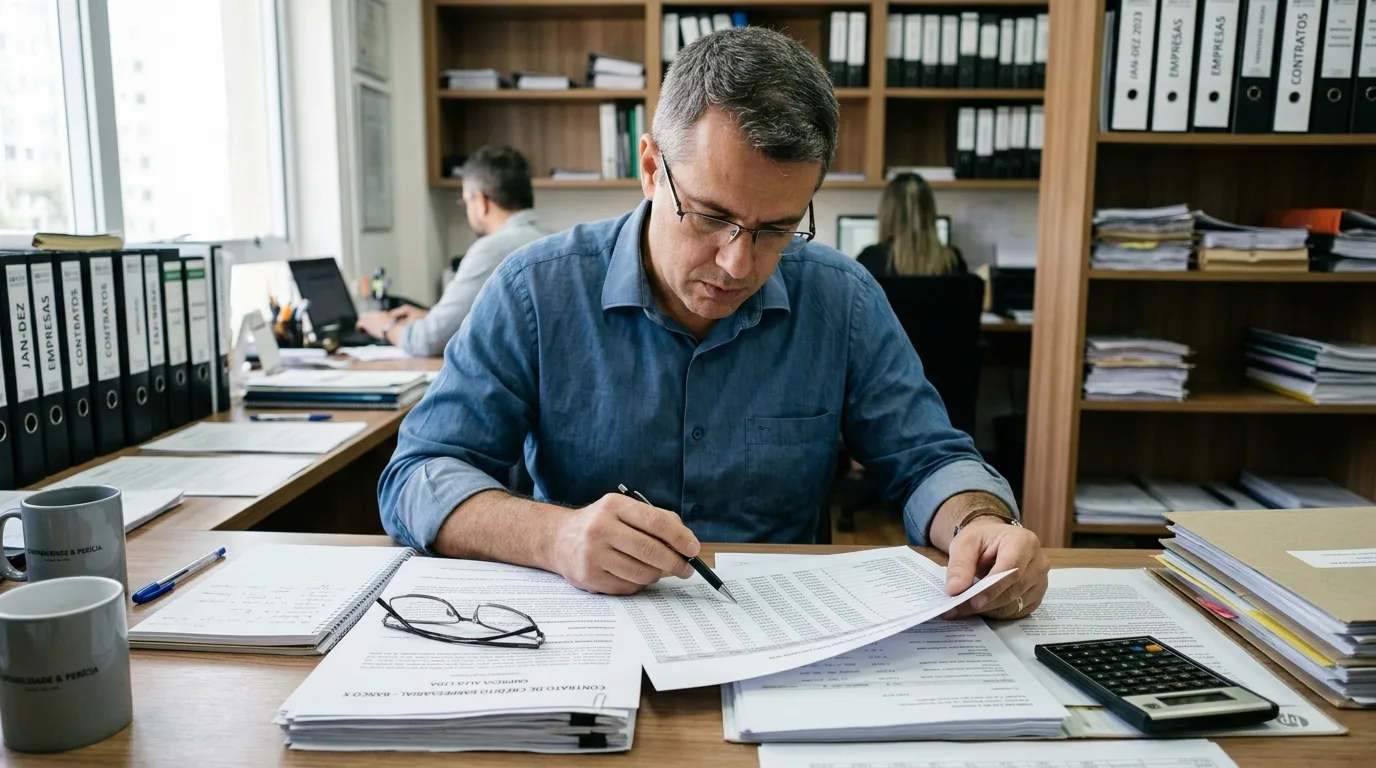
Perícia contábil em contrato bancário empresarial é o exame técnico feito por um contador habilitado, o perito, que recalcula item por item os encargos cobrados pelo banco: juros, capitalização, tarifas, seguros embutidos e índices de correção, comparando o que foi lançado com o que o contrato autoriza e com o que a legislação permite. O laudo produzido vira prova técnica numa ação de revisão contratual ou numa negociação extrajudicial.
Se a sua empresa desconfia que paga mais do que deveria num contrato de capital de giro, desconto de duplicatas ou conta garantida, essa dúvida raramente se resolve olhando o extrato do banco. É preciso abrir o contrato, recalcular cada parcela e comparar com o que a jurisprudência autoriza. Esse recálculo técnico, formalizado em laudo, é o coração de qualquer revisão de contrato bancário bem instruída em 2026.
Navegue neste artigo
- O que é perícia contábil em contrato bancário empresarial
- Quando vale acionar a perícia contábil na revisão do contrato
- Como funciona a perícia contábil no contrato bancário empresarial passo a passo
- O que o perito analisa no contrato bancário empresarial
- Quanto custa a perícia contábil e quem arca com o valor
- Riscos de não fazer a perícia contábil no contrato bancário empresarial
- Como o laudo pericial sustenta a ação de revisão contratual
- Perguntas frequentes
O que é perícia contábil em contrato bancário empresarial
A perícia contábil em contrato bancário empresarial é a análise técnica de um contador especializado sobre a planilha de amortização, os juros aplicados e as tarifas cobradas num contrato de crédito empresarial, verificando se houve capitalização indevida, cobrança de encargos sem previsão contratual ou taxa de juros incompatível com o combinado.
Diferente de uma simples conferência de extrato, a perícia reconstrói matematicamente o contrato do zero: usa a taxa de juros efetivamente contratada, o índice de correção previsto e o sistema de amortização (Price ou SAC, por exemplo) para chegar ao valor que deveria ter sido cobrado. A diferença entre o cobrado e o devido é o que sustenta o pedido de revisão ou de repetição de indébito.
Quando vale acionar a perícia contábil na revisão do contrato
A perícia contábil se torna necessária quando a empresa identifica sinais concretos de descompasso entre o contratado e o cobrado, mas não consegue provar isso sozinha porque a planilha bancária é complexa demais para conferência manual.
Alguns sinais de alerta merecem atenção na inspeção do próprio contrato e dos extratos:
- O saldo devedor não diminui na proporção esperada mesmo com pagamentos em dia;
- O Custo Efetivo Total (CET) informado na contratação é muito diferente do que aparece nas parcelas efetivamente cobradas;
- Existem tarifas recorrentes sem descrição clara de o que remuneram;
- Houve renegociação ou repactuação e os juros do período anterior foram incorporados ao novo saldo;
- O contrato prevê capitalização de juros em periodicidade inferior a um ano sem cláusula expressa e clara.
Quando dois ou mais desses sinais aparecem juntos, a perícia deixa de ser um custo extra e passa a ser o único caminho para transformar uma suspeita em prova. Isso vale especialmente em contratos de capital de giro e antecipação de recebíveis, onde a rotatividade de operações dificulta o controle manual pela própria empresa.
Como funciona a perícia contábil no contrato bancário empresarial passo a passo
O processo de perícia contábil segue um rito técnico definido pelo Código de Processo Civil (arts. 464 a 480) quando realizado dentro de uma ação judicial, e por metodologia equivalente quando feito de forma extrajudicial, a pedido da própria empresa, para instruir uma negociação ou uma futura ação.
- Nomeação do perito: na via judicial, o juiz nomeia um contador de confiança do juízo; cada parte pode indicar um assistente técnico próprio;
- Formulação de quesitos: advogado e cliente elaboram as perguntas técnicas que o perito precisa responder (ex.: houve capitalização mensal de juros? A taxa cobrada excede a contratada?);
- Coleta de documentos: o perito analisa o contrato, os extratos, a planilha de evolução da dívida e, quando necessário, solicita informações complementares ao banco;
- Recálculo: reconstrução da planilha financeira aplicando a taxa e o índice corretos, mês a mês;
- Laudo pericial: documento técnico com a metodologia usada, os cálculos e a conclusão sobre eventual cobrança indevida;
- Manifestação das partes: banco e empresa podem impugnar o laudo ou apresentar parecer divergente do assistente técnico.
Esse rito é regulado tecnicamente pela Norma Brasileira de Contabilidade NBC TP 01, editada pelo Conselho Federal de Contabilidade, que estabelece os procedimentos mínimos que um perito contábil deve seguir para que o laudo tenha validade técnica e possa resistir a impugnação.
Perícia judicial e parecer técnico do assistente: qual a diferença
Nem toda análise contábil precisa esperar uma ação em curso. A empresa pode contratar um parecer técnico preliminar antes de decidir se ajuíza ou não a revisão. A tabela resume as diferenças práticas.
| Critério | Perícia judicial | Parecer técnico (assistente) |
|---|---|---|
| Quem contrata | Nomeado pelo juiz, custeado inicialmente pela parte que requereu a prova | Contratado diretamente pela empresa |
| Momento | Durante o processo judicial já em curso | Antes ou durante o processo, inclusive na fase extrajudicial |
| Força probatória | Presunção de imparcialidade, mas pode ser impugnada | Serve para instruir a petição inicial ou negociação, sujeito a confronto com a perícia oficial |
| Uso típico | Ação de revisão contratual já ajuizada | Diagnóstico prévio para decidir se vale ajuizar |
Na prática, o parecer técnico prévio funciona como um filtro: evita que a empresa entre com uma ação sem saber se realmente existe cobrança indevida a discutir, e ajuda o advogado a formular quesitos mais precisos caso o processo avance para perícia judicial.
O que o perito analisa no contrato bancário empresarial
O escopo da perícia contábil em contrato bancário empresarial cobre pontos técnicos específicos, cada um com potencial de gerar valores relevantes a favor da empresa quando confirmado.
- Taxa de juros efetiva: compara a taxa contratada com a efetivamente cobrada, incluindo eventuais spreads não informados;
- Capitalização de juros (anatocismo): verifica se juros foram cobrados sobre juros em periodicidade não autorizada; esse ponto é tratado em detalhe no artigo sobre anatocismo em contratos empresariais;
- Comissão de permanência: checa se a cobrança está cumulada com outros encargos moratórios, o que a jurisprudência do Superior Tribunal de Justiça, na Súmula 296 e na Súmula 379, considera vedado quando praticada de forma cumulativa e sem parâmetro de mercado; o tema é aprofundado em comissão de permanência em contrato bancário empresarial;
- Tarifas e seguros embutidos: identifica cobranças sem previsão contratual clara ou sem prestação de serviço correspondente;
- Índice de correção aplicado: confirma se o índice usado (como IGP-M ou IPCA) corresponde ao pactuado no contrato original.
Quando o laudo confirma cobrança acima do contratado, ele também fundamenta a discussão sobre juros abusivos em contrato empresarial, porque a perícia é justamente o instrumento que transforma a suspeita de abusividade em número concreto e demonstrável.
Quanto custa a perícia contábil e quem arca com o valor
Na via judicial, os honorários periciais são fixados pelo juiz com base em tabela do tribunal ou em proposta apresentada pelo perito, e normalmente adiantados pela parte que requereu a prova, que costuma ser a empresa autora da ação de revisão. Se a empresa vencer o processo, esse valor pode ser incluído nos honorários de sucumbência, a serem pagos pelo banco.
Na via extrajudicial, o parecer técnico do contador é contratado diretamente e o valor varia conforme a complexidade do contrato: número de operações, período a ser recalculado e volume de tarifas a auditar. Empresas com múltiplos contratos bancários costumam avaliar o custo-benefício em conjunto com o passivo total envolvido, e não apenas com o valor isolado da perícia.
Se sua empresa já desconfia de cobranças indevidas mas não sabe se vale investir na perícia, uma avaliação técnica prévia esclarece isso antes de qualquer decisão.
Riscos de não fazer a perícia contábil no contrato bancário empresarial
Deixar de recalcular tecnicamente o contrato tem um custo direto: a empresa continua pagando, mês após mês, um valor que pode estar acima do devido, sem qualquer prova formal para reverter isso depois. Esse é o custo do erro mais comum que vemos na prática: empresas que suspeitam de cobrança indevida há anos, mas nunca formalizaram a análise técnica, perdem tempo de negociação e, em muitos casos, aproximam-se da prescrição do direito de repetir valores pagos.
Há também um risco processual: entrar com uma ação de revisão sem uma base técnica prévia enfraquece a petição inicial e reduz a chance de o juiz deferir a inversão do ônus da prova ou determinar a perícia com quesitos bem direcionados. Um laudo ou parecer técnico anterior ao ajuizamento costuma tornar o pedido mais objetivo e mais difícil de ser rejeitado de plano.
Na advocacia bancária, cada caso exige estudo próprio da legislação aplicável e da jurisprudência dos tribunais superiores e estaduais antes de qualquer indicação de ação. A advogada Amanda Medeiros, especialista em Direito Bancário do escritório IM Advogados, reforça que o diferencial nesse tipo de análise está em apresentar ao cliente os pontos positivos e negativos de cada estratégia, deixando claros os riscos envolvidos antes de qualquer decisão, inclusive sobre a necessidade real de perícia contábil.
Como o laudo pericial sustenta a ação de revisão contratual
O laudo pericial funciona como a espinha dorsal da ação de revisão contratual: é ele que converte a alegação de abusividade em número concreto, capaz de embasar tanto o pedido de repactuação quanto o pedido de restituição de valores pagos a mais nos últimos anos.
Isso é especialmente relevante em operações de giro contínuo, como os contratos analisados no artigo sobre revisão de contrato de capital de giro, em que o volume de renovações e aditivos torna quase impossível conferir manualmente se os encargos permaneceram dentro do combinado ao longo do tempo. O mesmo raciocínio vale para operações de desconto e antecipação, discutidas em revisão de contrato de antecipação de recebíveis, onde a perícia costuma revelar tarifas e taxas de deságio superiores ao pactuado.
Em todos esses cenários, a perícia contábil não substitui a análise jurídica, ela a instrumentaliza. O papel do advogado é interpretar o resultado técnico à luz da legislação bancária e da jurisprudência aplicável, decidir a estratégia (repactuação extrajudicial, ação revisional ou defesa em execução) e conduzir o processo com o laudo como prova central.
Se os sinais de cobrança indevida no seu contrato bateram com o que você leu aqui, o próximo passo é conversar com quem já conduziu essa análise técnica na prática.